Dall’abitare collaborativo al welfare abitativo: cosa possiamo imparare dagli altri europei per immaginare un modello più semplice, scalabile e sostenibile
La casa è davvero accessibile quando i prezzi scendono? Oppure quando cambiano le regole che li producono?
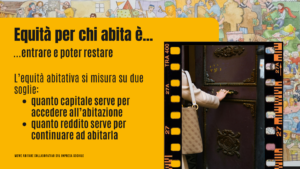
È una domanda che ci accompagna spesso nei percorsi di abitare collaborativo, nei progetti di housing sociale e nelle coalizioni territoriali che incontriamo. Negli ultimi mesi è emersa con forza anche durante la riflessione sviluppata a Chieti attorno al tema del “rendere accessibile”. In quella occasione siamo partiti da una considerazione apparentemente semplice: l’equità abitativa si misura su due soglie. La prima riguarda quanto capitale serve per accedere a un’abitazione. La seconda riguarda quanto reddito serve per continuare ad abitarla.
L’accessibilità abitativa nasce quando finanza lavoro e comunità perseguono lo stesso obiettivo.
Più osserviamo ciò che accade nei territori, più emerge una constatazione: la crisi abitativa non riguarda soltanto la produzione di alloggi. Riguarda il modo in cui finanziamo, governiamo e manteniamo accessibile l’abitare nel tempo.
L’esperienza suggerisce che molte delle difficoltà che incontrano giovani, famiglie, lavoratori dei servizi essenziali e persone in mobilità professionale non derivano dall’assenza fisica di edifici. Derivano dalla struttura finanziaria che li sostiene.
Per questo motivo vale la pena interrogarsi su alcune lezioni provenienti dai sistemi di housing sociale europei e, in particolare, dal modello francese e dagli studi più recenti sul cost-rental housing.
L’accessibilità abitativa è prima di tutto una questione di struttura
A Chieti abbiamo utilizzato due parole che raramente compaiono insieme nel dibattito pubblico:
- bankability
- affordability.
La prima riguarda la capacità di un progetto di restituire il capitale a chi lo finanzia.
La seconda riguarda la capacità degli abitanti di sostenerne il costo nel tempo.
Spesso queste due logiche vengono presentate come inconciliabili.
L’esperienza osservata in molti programmi di housing sociale suggerisce invece che il problema non sia la loro coesistenza, ma il modo in cui vengono bilanciate.
Quando il costo del capitale diventa la variabile dominante, gli abitanti finiscono inevitabilmente per pagare canoni più elevati.
Quando il finanziamento viene strutturato in modo diverso, il beneficio può trasferirsi direttamente all’accessibilità abitativa.
Non è un dettaglio tecnico.
È il cuore del problema.
Ci stiamo facendo la domanda sbagliata?
Per molti anni la discussione pubblica si è concentrata soprattutto su una domanda:
quanto sussidio serve per rendere una casa accessibile?
La letteratura più recente sembra suggerire una domanda diversa:
quanto costa il capitale che finanzia quella casa?
In una recente presentazione di Chris Herbert e Henry Walther, dedicato all’housing finanziato attraverso debito a basso costo, emerge un risultato particolarmente interessante.
Ridurre significativamente il costo del capitale può avere un impatto sugli affitti pari o superiore a molte forme tradizionali di sovvenzione.
Questo perché una quota rilevante del canone che paghiamo ogni mese non remunera il mattone.
Remunera il capitale.
Quando il capitale costa molto, la casa costa molto.
Quando il capitale costa poco, il margine per contenere i canoni aumenta considerevolmente.
Comprendere questo principio ci porta a una seconda domanda ancora più interessante.
E se il vero sussidio fosse il costo del denaro?
Gli autori del paper, tanto per rimanere alla presentazione citata, propongono un’ipotesi tanto semplice quanto potente: utilizzare la capacità dello Stato di finanziarsi a costi inferiori rispetto agli operatori privati per sostenere programmi abitativi destinati a famiglie a reddito basso e medio.
L’idea non consiste nell’eliminare il mercato.
Consiste nel costruire una componente dell’offerta abitativa che possa contare su:
- finanziamenti di durata molto lunga
- tassi particolarmente ridotti
- garanzie pubbliche
- limitazioni ragionevoli alla remunerazione del capitale.
La Francia utilizza una logica simile attraverso la raccolta del risparmio popolare tramite il Livret A e l’azione della Caisse des Dépôts et Consignations, che rappresenta il principale finanziatore del social housing francese.
Non si tratta necessariamente di replicare lo stesso meccanismo.
Ogni Paese dispone di istituzioni differenti.
La lezione trasferibile è però molto chiara:
ridurre il costo del capitale può essere più efficace che aumentare indefinitamente i contributi pubblici.
Ma questo è soltanto il primo tassello.
Perché una volta ridotto il costo del capitale, resta da capire come determinare il canone.
Cost rent e articolo 9 del Piano Casa non sono la stessa cosa
Qui emerge una distinzione che merita probabilmente maggiore attenzione nel dibattito italiano.
Quando parliamo di edilizia residenziale sociale, pensiamo ad esempio ai meccanismi previsti dall’articolo 9 del cosiddetto Piano Casa.
In quel modello il riferimento continua a essere il mercato.
Il canone agevolato viene infatti ottenuto applicando una riduzione rispetto ai valori correnti di mercato.
L’approccio è intuitivo.
Se il mercato richiede 100, si prova a chiedere 80.
Se il mercato richiede 80, si prova a chiedere 60.
Il problema emerge quando il mercato locale ha già raggiunto livelli incompatibili con il reddito di una quota crescente della popolazione.
In queste condizioni anche un canone ridotto può risultare inaccessibile.
Il cost-rental housing segue invece una logica diversa.
Nel cost rent non si parte dal prezzo.
Si parte dal costo.
Il canone viene costruito considerando:
- costo di acquisizione
- costo di costruzione
- costo del capitale
- spese di gestione
- manutenzione ordinaria
- manutenzione straordinaria
- fondi di riserva per il futuro.
Solo dopo viene definito l’affitto necessario alla sostenibilità economica del progetto.
Nel modello dell’articolo 9 il mercato determina il canone e la politica lo riduce. Nel cost rent i costi determinano il canone e il mercato smette di essere il riferimento principale.
La differenza non è soltanto tecnica.
È culturale.
Nel primo caso l’accessibilità dipende ancora dall’andamento del mercato.
Nel secondo caso dipende dalla struttura economica dell’intervento.
Ecco perché il cost rent appare particolarmente interessante quando l’obiettivo è produrre accessibilità strutturale invece di accessibilità temporanea.
Accessibile oggi oppure accessibile anche domani?
Durante l’incontro di Chieti abbiamo dedicato molta attenzione a una distinzione che ritorna spesso nei percorsi di abitare collaborativo.
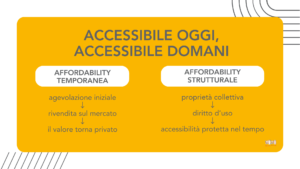
La differenza tra affordability temporanea e affordability strutturale.
La prima segue generalmente questo schema:
agevolazione iniziale → rivalutazione → ritorno al mercato.
La seconda segue una logica differente:
proprietà collettiva → diritto d’uso → accessibilità protetta nel tempo.
Abbiamo osservato che molti progetti producono accessibilità soltanto per un periodo limitato.
Successivamente il valore economico accumulato ritorna nella sfera privata.
Esistono però esperienze che tentano una strada differente:
- cooperative di abitazione a proprietà indivisa;
- community land trust;
- modelli limitati nella distribuzione dei rendimenti;
- sistemi di price cap in caso di uscita.
In tutti questi casi l’obiettivo non è soltanto rendere accessibile una casa.
L’obiettivo è conservare nel tempo il patrimonio di accessibilità generato.
Un insegnamento inatteso dal social housing francese
Uno degli aspetti più interessanti emersi, ad esempio, dal rapporto di Paavo Monkkonen riguarda il ruolo dei datori di lavoro.
In Francia esiste infatti da decenni un meccanismo istituzionalizzato noto come Action Logement.
Le imprese sopra una certa soglia dimensionale contribuiscono economicamente a un sistema che sostiene anche la produzione di housing accessibile per i lavoratori.
A prima vista potrebbe apparire come una peculiarità francese.
Tuttavia alcune dinamiche osservate recentemente nei territori italiani suggeriscono che la questione merita attenzione.
Sempre più organizzazioni si confrontano con una difficoltà che va oltre il semplice reclutamento.
Trovare lavoratori non basta.
Occorre permettere loro di vivere vicino al luogo di lavoro.
Dalla Francia al progetto IMPULSO
Negli approfondimenti sviluppati da MeWe® nell’ambito del progetto IMPULSO emerge una domanda molto concreta.
Quante candidature si perdono perché il costo dell’abitare rende difficile accettare un lavoro?
L’analisi evidenzia alcuni fenomeni ricorrenti:
- carenza di personale nei servizi essenziali
- crescente rilevanza dell’alloggio nella proposta occupazionale
- domanda di alloggi accessibili per redditi medio-bassi
- esigenza di collegare housing, recruitment e retention.
Ciò che abbiamo osservato è particolarmente interessante.
In diversi contesti il problema non sembra più essere la quantità di candidature disponibili.
Il tema è la loro conversione in inserimenti effettivi e permanenze durature.
Nel lavoro sviluppato attorno alle organizzazioni del settore sanitario e/o socioassistenziale, ad esempio, emerge la necessità di comprendere quanto casa e mobilità influenzino il passaggio tra candidatura, assunzione e permanenza nei servizi.
La domanda ricorda molto quella affrontata dalla Francia negli anni in cui prendeva forma il sistema di housing collegato al lavoro.
Il datore di lavoro può diventare un nuovo pilastro dell’abitare?
Per molto tempo il sistema abitativo è stato immaginato come una relazione tra tre soggetti:
- abitanti
- proprietari
- istituzioni pubbliche.
L’esperienza francese suggerisce l’esistenza di un quarto attore.
Il datore di lavoro.
Questo non significa trasferire alle imprese la responsabilità della politica abitativa.
Significa riconoscere che esiste un legame sempre più evidente tra disponibilità di alloggi e disponibilità di forza lavoro.
Lo osserviamo:
- nella sanità
- nel settore sociosanitario
- nell’agricoltura
- nei servizi educativi
- nei territori turistici.
Quando il costo della casa cresce più rapidamente dei salari, il problema abitativo diventa rapidamente un problema occupazionale.
E quando diventa un problema occupazionale, finisce per riguardare anche la qualità dei servizi che riceviamo come cittadini.
Proprio per questo il progetto IMPULSO prova a leggere l’housing non come un benefit occasionale ma come un’infrastruttura di welfare territoriale capace di sostenere mobilità, inserimento e permanenza delle persone.
Non una stanza.
Non una foresteria.
Non un contributo una tantum.
Ma un programma integrato che prova a mettere in relazione persone, immobili, organizzazioni e territorio.
In questo senso il parallelismo con Action Logement non riguarda la forma organizzativa.
Riguarda la funzione.
In entrambi i casi la casa viene considerata una componente essenziale del funzionamento del lavoro.
Coalizioni territoriali prima ancora che progetti immobiliari
Arrivati a questo punto emerge forse la lezione più importante.
L’accessibilità abitativa non sembra dipendere esclusivamente dagli edifici.
Dipende dalla capacità di allineare interessi che normalmente procedono separati.
Interessi degli abitanti.
Interessi dei finanziatori.
Interessi delle amministrazioni.
Interessi delle organizzazioni che assumono.
Interessi delle comunità locali.
Abbiamo osservato che i progetti più interessanti di abitare collaborativo raramente nascono da un singolo soggetto.
Nascono dall’incontro tra soggetti differenti che condividono una stessa domanda.
Come rendere possibile l’abitare?
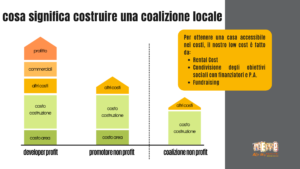
Forse è proprio questo il significato più profondo dell’idea di coalizione locale richiamata nella riflessione sviluppata a Chieti.
Non soltanto reperire risorse.
Ma costruire un’alleanza attorno a una responsabilità comune.
Cosa ci siamo portati a casa da questa riflessione
Il confronto tra le esperienze francesi, le pratiche di cost-rental housing europee e il lavoro che stiamo osservando nei territori italiani suggerisce alcune piste di lavoro.
La prima è che il costo del capitale conta almeno quanto il costo di costruzione.
La seconda è che il cost rent offre una prospettiva profondamente diversa rispetto ai meccanismi fondati sulla semplice riduzione dei valori di mercato.
La terza è che i datori di lavoro possono diventare alleati importanti delle politiche abitative, soprattutto quando la casa influenza direttamente la disponibilità di personale.
La quarta è che l’accessibilità più duratura sembra emergere quando l’abitare viene considerato un’infrastruttura collettiva e non soltanto una transazione individuale.
L’accessibilità abitativa nasce quando finanza lavoro e comunità perseguono lo stesso obiettivo
Forse la lezione più interessante che arriva dalla Francia non riguarda il social housing in sé.
Riguarda la capacità di riallineare interessi che normalmente restano separati.
Quando questo accade, il problema casa smette di essere soltanto un problema immobiliare e diventa una responsabilità condivisa.
E nel vostro territorio quali soggetti dovrebbero sedersi allo stesso tavolo per rendere davvero accessibile l’abitare?
Trasparenza sull’utilizzo dell’intelligenza artificiale
Questo contenuto è stato sviluppato da MeWe® con il supporto di strumenti di intelligenza artificiale generativa utilizzati come assistenza alla ricerca, all’analisi e alla redazione.
I contenuti sono stati successivamente verificati, integrati e revisionati da persone fisiche. Le opinioni espresse, le interpretazioni e le eventuali proposte operative sono attribuibili agli autori e non al sistema di intelligenza artificiale utilizzato.
L’impiego dell’IA ha avuto finalità esclusivamente redazionali e di supporto alla produzione della conoscenza, nel rispetto dei principi di trasparenza e supervisione umana previsti dal Regolamento (UE) 2024/1689 (AI Act).