Perché una crisi abitativa sempre più grave non premia automaticamente chi prova ad affrontarla, e quale blocco sociale può sostenere una politica dell’abitare più ampia
Una giovane coppia visita un appartamento. Ha due redditi, contratti di lavoro, nessun debito rilevante. Eppure, quando somma anticipo, imposte e spese, scopre che il mutuo resta fuori portata. Poco più avanti, una pensionata affitta il piccolo alloggio ereditato dai genitori e teme che ogni nuova regola possa ridurre la sua unica integrazione al reddito. Nello stesso quartiere, un’infermiera impiega più di un’ora per raggiungere l’ospedale perché vicino al lavoro non trova una casa accessibile.
Tre situazioni diverse. Un’unica questione politica.
La crisi abitativa produce disagio comune ma non ancora un interesse politico comune.
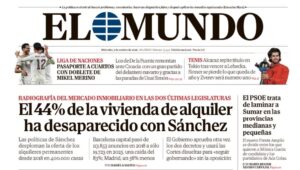
È questa la domanda che accompagna il ragionamento che prende le mosse dall’articolo scritto da Elisa Cutuli sulla Spagna di MariCarmen e del Governo di Pedro Sanchez: perché una crisi abitativa visibile e grave non si traduce automaticamente in consenso per chi promuove politiche sulla casa?
La risposta obbliga a guardare oltre i prezzi e gli edifici. Bisogna osservare le relazioni tra reddito, patrimonio, aspettative familiari, sicurezza e appartenenza. E bisogna riconoscere che il Paese non è diviso semplicemente tra proprietari e inquilini.
Il dolore abitativo non diventa automaticamente consenso
Il problema è evidente. Il responsabile, molto meno.
Quando aumenta una bolletta, il rapporto tra costo e disagio è immediato. La crisi abitativa, invece, nasce dall’intreccio di molte cause: scarsità di offerta accessibile, rendita del suolo, investimenti insufficienti, tempi urbanistici, fiscalità, affitti brevi, salari, credito e patrimoni familiari.
Questa complessità indebolisce il riconoscimento politico. Quanto appena successo in Spagna ne è buona testimonianza.
Un inquilino che riceve una richiesta di aumento vive un’esperienza concreta. Più difficile è collegarla a un sistema che comprende il ridotto parco pubblico, la mancata produzione di abitazioni accessibili, la pressione turistica, la distribuzione patrimoniale e le scelte urbanistiche maturate nel corso di decenni.
Nel frattempo, le politiche pubbliche mostrano spesso uno squilibrio temporale. Una regolazione può diventare operativa nel breve periodo. Una nuova promozione può richiedere cinque, sette o dieci anni. La prima produce immediatamente vincitori, timori e opposizioni; la seconda promette risultati che saranno visibili quando il ciclo politico sarà già terminato.
La politica della casa paga subito il costo del conflitto e incassa tardi il beneficio della soluzione.
Anche quando un intervento funziona, il risultato può essere poco riconoscibile. Un affitto che non aumenta appare come un non-evento. Un quartiere che conserva famiglie, personale sanitario e insegnanti non produce la stessa immagine di un cantiere inaugurato. Una mediazione che evita uno sfratto resta spesso confinata nella relazione fra le persone coinvolte.
Il beneficio abitativo è diffuso e silenzioso. Il costo percepito è concentrato e organizzato.
Le misure parlano ai beneficiari, le paure parlano a tutti
Una politica può essere corretta e perdere il racconto.
Le politiche abitative vengono comunicate frequentemente attraverso lo strumento: zona tensionata, fondo di garanzia, agevolazione, vincolo, indice, bando, piano pluriennale. Le persone, però, non vivono dentro uno strumento. Vivono dentro una situazione.
Vogliono sapere se potranno restare nel proprio quartiere. Se il figlio riuscirà ad andarsene di casa. Se una nuova regola renderà più difficile affittare un appartamento. Se il dipendente appena assunto troverà una sistemazione. Se un’abitazione acquistata con molti sacrifici manterrà valore.
Quando queste domande non ricevono una risposta, altri racconti riempiono lo spazio. Sono racconti semplici, costruiti intorno alla paura di perdere qualcosa: il controllo dell’immobile, il valore della casa, la sicurezza del risparmio, la libertà di decidere.
Il punto non è liquidare tali timori come irrazionali. In un Paese (l’Italia come la Spagna) che ha affidato alla proprietà immobiliare una parte rilevante della sicurezza familiare, intervenire sulla casa significa toccare reddito, previdenza informale e aspettative ereditarie.
Se una politica abitativa appare come una contrapposizione fra chi possiede e chi non possiede, una parte decisiva della società si ritrae. Anche persone che subiscono l’aumento dei prezzi possono temere che la soluzione minacci la sicurezza conquistata dalla propria famiglia.
La crisi abitativa produce disagio comune ma non ancora un interesse politico comune.
Il Paese dei proprietari è meno compatto di quanto sembri
Il titolo di proprietà dice sempre meno.
L’Italia, come la Spagna, continua a essere rappresentata come una società di proprietari. Ma sotto questa definizione convivono condizioni molto differenti:
- chi possiede la casa in cui vive e ha estinto da tempo il mutuo
- chi possiede più immobili e ricava una parte sostanziale del proprio reddito dalle locazioni
- chi paga un mutuo sostenibile
- chi ha acquistato con un finanziamento elevato e vive esposto a ogni aumento dei costi
- chi abita in affitto da molti anni
- chi dispone di un buon reddito ma non del patrimonio necessario per comprare
- chi dipende dall’aiuto familiare per l’anticipo
- chi non può contare né su redditi stabili né su trasferimenti intergenerazionali.
Le stime che si siamo divertiti a fare collocano circa cinque milioni di nuclei nel mercato privato della locazione e individuano un’ampia area vulnerabile composta anche da mutuatari in difficoltà, lavoratori a basso reddito, studenti, persone trasferite per lavoro e famiglie escluse dall’edilizia residenziale pubblica. Inoltre, è bene avvertire che il semplice possesso di un’abitazione non coincide sempre con una posizione patrimoniale sicura.
La linea di divisione più utile, quindi, non passa fra proprietari e inquilini. Passa fra chi dispone di una sicurezza abitativa e patrimoniale sufficiente e chi trasferisce una quota crescente del proprio reddito alla rendita o al debito senza accumulare una protezione equivalente.
Questa distinzione cambia anche il modo di intendere l’abitare sociale. Non si tratta soltanto di tutelare una minoranza in condizioni estreme. Si tratta di garantire stabilità a un insieme molto più vasto di persone che lavorano, studiano, assistono, insegnano e tengono in funzione i territori.
La frattura decisiva è tra lavoro e patrimonio
Il reddito non basta più.
Per molto tempo la promessa implicita è stata semplice: lavorare, risparmiare, acquistare. Oggi il percorso dipende sempre più dalla disponibilità di capitale familiare.
Chi riceve un aiuto per l’anticipo, eredita un immobile o può tornare temporaneamente nella casa dei genitori partecipa al mercato da una posizione molto diversa da chi dispone soltanto del proprio stipendio. Due persone con lo stesso reddito possono avere possibilità opposte.
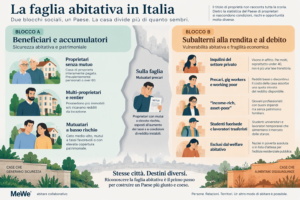
È una faglia patrimoniale, ma anche relazionale. Il patrimonio familiare non è soltanto ricchezza. È una rete che presta denaro, offre garanzie, ospita nei momenti di difficoltà e consente di attendere l’occasione migliore.
Chi non dispone di questa rete paga di più, assume più rischi e ha meno libertà di scelta. Può essere un lavoratore con reddito modesto, ma anche una professionista con un buon salario. Può avere venticinque anni oppure cinquanta. Può vivere in una metropoli, in una città turistica o in un comune medio dove gli affitti stanno aumentando rapidamente.
Per questo la questione abitativa non è soltanto generazionale. Riguarda chi vive principalmente del proprio lavoro e non dispone di una base patrimoniale sufficiente.
Perché le politiche sulla casa non hanno ancora un blocco sociale
Soffrire lo stesso problema non significa riconoscersi insieme.
Gli inquilini delle città, i giovani esclusi dall’acquisto, i piccoli proprietari, i mutuatari e i lavoratori costretti a lunghi spostamenti possono condividere un interesse per la stabilità abitativa. Tuttavia, ognuno interpreta il problema da un punto di osservazione diverso.
L’inquilino teme l’aumento del canone.
Il piccolo proprietario teme l’incertezza del pagamento.
Il giovane lavoratore teme di non accumulare mai l’anticipo.
Il mutuatario teme di perdere la casa.
L’impresa teme di non trovare personale.
Il Comune teme di perdere residenti, servizi e coesione.
Se la risposta pubblica parla soltanto a uno di questi soggetti, gli altri possono sentirsi ignorati o persino minacciati. Il potenziale blocco sociale resta così frammentato.
A questo si aggiunge una difficoltà politica: coloro che beneficiano dell’attuale assetto hanno interessi relativamente riconoscibili. Chi lo subisce forma invece un insieme più ampio ma meno organizzato. Il disagio attraversa condizioni professionali, età e territori diversi. Non possiede un’unica identità e non utilizza lo stesso linguaggio.
Il blocco sociale delle politiche abitative, dunque, non è già disponibile. Deve essere riconosciuto attraverso un obiettivo condiviso.
Il possibile blocco sociale della sicurezza abitativa
La parola comune può essere stabilità.
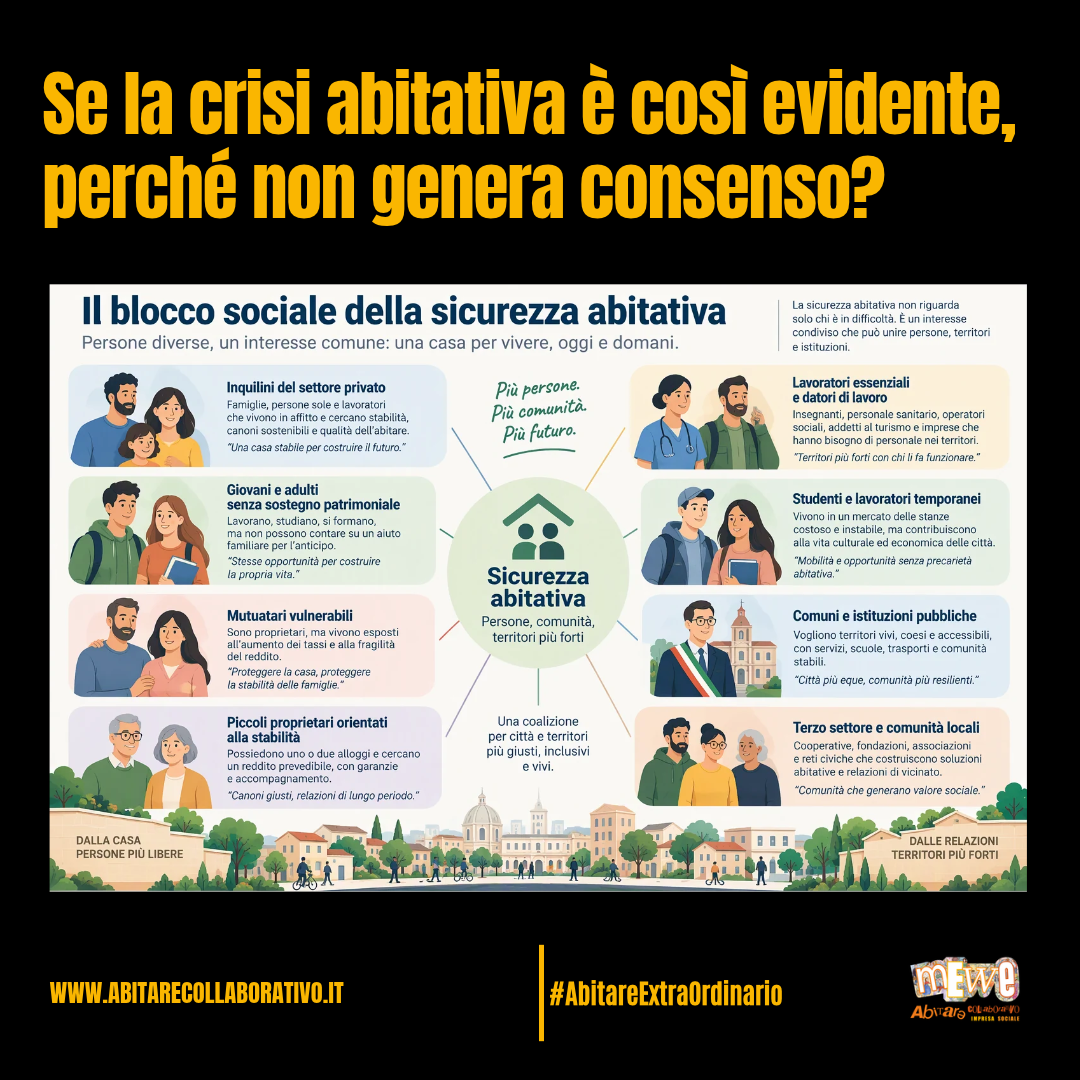
Una politica dell’abitare sociale può rivolgersi a un’alleanza più ampia di quanto suggerisca il tradizionale confronto tra proprietari e inquilini.
1. Inquilini del mercato privato
Sono il nucleo più immediato. Comprendono famiglie, persone sole e lavoratori che destinano all’affitto una quota elevata del reddito e non vedono più la locazione come una fase provvisoria.
Chiedono canoni sostenibili, durata dei contratti, qualità delle abitazioni e possibilità di restare nel territorio in cui hanno costruito relazioni.
2. Giovani e adulti privi di sostegno patrimoniale
Non sono necessariamente poveri. Spesso lavorano e hanno redditi regolari, ma non riescono a superare la barriera dell’anticipo o a competere con chi dispone di capitale familiare.
La loro domanda non coincide sempre con l’alloggio pubblico. Può riguardare affitto accessibile, cooperative in cessione d’uso, proprietà a capitale limitato o garanzie che non alimentino l’aumento dei prezzi.
3. Mutuatari vulnerabili
Sono formalmente proprietari, ma una parte consistente della loro sicurezza dipende dalla stabilità del reddito e dal costo del debito. Hanno interesse a evitare bolle, shock finanziari e perdita dell’abitazione.
La loro presenza impedisce di ridurre il blocco sociale a chi vive in affitto.
4. Piccoli proprietari orientati alla stabilità
Non tutti i locatori operano secondo una logica di massimizzazione. Molti possiedono uno o due alloggi, talvolta ricevuti in eredità, e cercano un reddito prevedibile più che il rendimento più alto possibile.
Garanzie pubbliche, mediazione, accompagnamento e contratti trasparenti possono avvicinarli a una politica di stabilità. Un inquilino che sostiene il canone nel tempo può essere più conveniente di una continua rotazione.
5. Lavoratori essenziali e datori di lavoro
Insegnanti, personale sanitario, operatori sociali, addetti al turismo e lavoratori dei servizi possono non trovare casa vicino al luogo di lavoro. Il problema finisce così per interessare cooperative, imprese, comuni e servizi pubblici.
Quando una scuola non trova insegnanti o una struttura assistenziale non trattiene operatori, la casa smette di essere una questione privata. Diventa infrastruttura economica e territoriale.
6. Studenti e lavoratori temporanei
Vivono spesso in un mercato delle stanze costoso, instabile e poco trasparente. La loro mobilità alimenta le città universitarie e produttive, ma raramente viene accompagnata da un’offerta abitativa adeguata.
7. Comuni, Terzo settore e comunità locali
Anche i territori hanno un interesse diretto. Se i residenti vengono progressivamente espulsi, si indeboliscono commercio di prossimità, associazionismo, cura informale e servizi.
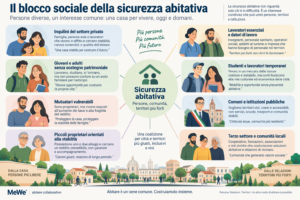
Il possibile blocco sociale non è quindi una coalizione contro la proprietà. È una coalizione che distingue la casa come base della vita e delle relazioni dall’uso dell’abitazione come strumento prevalente di estrazione di rendita.
Un confine politico diverso
Non proprietari contro inquilini. Stabilità contro estrazione.
Questo confine permette di riconoscere una pluralità di posizioni senza cancellarne le differenze.
Da una parte vi sono persone e organizzazioni interessate a un’abitazione stabile: inquilini, proprietari della sola casa di residenza, piccoli locatori, mutuatari, lavoratori, imprese territoriali e amministrazioni.
Dall’altra vi sono strategie che traggono vantaggio dalla scarsità, dalla rotazione rapida, dall’aumento continuo dei valori e dalla trasformazione della casa in un’attività finanziaria poco legata alla vita dei territori.
La distinzione non può essere affidata alla dimensione del soggetto soltanto. Deve osservare il comportamento: durata dell’impegno, livello dei canoni, reinvestimento degli utili, mantenimento dell’accessibilità e qualità della gestione.
Qui l’abitare collaborativo può offrire un apprendimento importante. Nei progetti che osserviamo, la sicurezza non nasce unicamente dal titolo di possesso. Dipende dalla combinazione fra regole, durata, reciprocità, gestione dei conflitti e possibilità di partecipare alle decisioni.
Una casa accessibile ma priva di relazioni può restare fragile. Una comunità intenzionale senza sostenibilità economica può escludere proprio chi avrebbe maggiormente bisogno di stabilità. L’apprendimento è tenere insieme le due dimensioni: condizioni materiali e legami sociali.
Dalla misura alla promessa riconoscibile
Le persone non votano un meccanismo. Votano un esito.
Una politica abitativa capace di aggregare questo blocco dovrebbe rendere visibili poche promesse verificabili:
- nessuno dovrebbe perdere il proprio radicamento solo perché il reddito cresce meno dell’affitto
- lavorare in un territorio dovrebbe consentire di abitarlo
- il piccolo proprietario che offre un canone sostenibile dovrebbe ricevere garanzie e accompagnamento
- il denaro pubblico dovrebbe lasciare nel tempo un patrimonio accessibile
- il suolo pubblico dovrebbe mantenere una funzione sociale durevole
- la qualità dell’abitazione dovrebbe comprendere spazi, servizi, relazioni e possibilità di scelta.
Non basta annunciare stanziamenti. Occorre mostrare quante persone hanno trovato casa, quanto pagano, per quanto tempo resterà accessibile l’alloggio e quali relazioni di vicinato e di cura sono state sostenute.
L’abitare sociale come infrastruttura di libertà
La libertà abitativa è poter scegliere senza essere espulsi.
La casa viene spesso descritta come un bene immobile. Nella vita delle persone, però, determina la possibilità di muoversi, accettare un lavoro, avere figli, separarsi, assistere un familiare, studiare o invecchiare nel proprio quartiere.
Un sistema abitativo che offre soltanto due alternative, ereditare oppure trasferire una parte sproporzionata del reddito alla rendita, riduce la libertà individuale. Anche chi possiede un’abitazione può esserne prigioniero se non trova soluzioni adatte a una nuova fase della vita.
Per questo l’abitare collaborativo, le cooperative, l’affitto sociale e le forme di proprietà con valore di rivendita limitato non sono soltanto prodotti immobiliari. Ampliano le possibilità lungo il ciclo di vita.
Tutte queste forme possono aumentare l’offerta accessibile, sostenere la coesione sociale e trattenere nel tempo la funzione abitativa degli alloggi. Al pari di diritto di superficie, cessione d’uso e vincoli alla rivendita che consentono di mantenere la casa fuori dai normali meccanismi speculativi.
È qui che le relazioni vengono prima degli edifici. Le regole patrimoniali impediscono che l’accessibilità scompaia. La gestione condivisa fa in modo che quella stabilità diventi esperienza quotidiana.
La maggioranza non è ancora una comunità politica
Il disagio c’è. Il riconoscimento reciproco manca.
Chi promuove politiche sulla casa non può aspettarsi che la gravità della crisi produca da sola consenso. Occorre rendere visibile il legame tra situazioni che sembrano separate: il giovane senza anticipo, il piccolo locatore, l’infermiera pendolare, la famiglia in affitto, il mutuatario esposto, il Comune che perde residenti.
L’apprendimento è netto.
Una politica abitativa diventa maggioritaria quando non distribuisce soltanto aiuti, ma organizza una promessa comune di sicurezza, libertà e appartenenza.
Questa promessa richiede risultati materiali: abitazioni accessibili, tempi certi, garanzie, parchi permanenti e operatori affidabili. Richiede però anche una diversa capacità di racconto. Non la contrapposizione fra gruppi che abitano lo stesso quartiere, ma il riconoscimento di ciò che consente a quel quartiere di restare vivo.
Il potenziale blocco sociale esiste già nella realtà. Comprende chi vive del proprio lavoro, chi cerca stabilità più che rendita, chi ha bisogno di personale, chi governa territori e chi sperimenta modelli di abitare sociale e collaborativo.
Non è ancora, però, una comunità politica consapevole.
Quale esperienza concreta potrebbe far riconoscere queste persone come parte della stessa domanda di casa?
Disclaimer sull’impiego dell’intelligenza artificiale
Per la preparazione di questo articolo sono stati utilizzati strumenti di intelligenza artificiale generativa come supporto alla strutturazione del testo, alla sintesi dei materiali di lavoro e alla revisione linguistica. La selezione delle fonti, l’impostazione editoriale, l’interpretazione dei contenuti, la verifica finale e la responsabilità della pubblicazione restano in capo alla redazione di MeWe® abitare collaborativo. Il contenuto non è stato pubblicato automaticamente e non costituisce una decisione assunta da un sistema di intelligenza artificiale.