In un contesto di crescente inaccessibilità abitativa, è tempo di esplorare nuovi modelli di finanziamento per supportare soluzioni abitative alternative che rispondano alle reali esigenze delle comunità.
La sfida abitativa in Italia: un quadro in evoluzione
Il mercato immobiliare italiano continua a presentare sfide significative per un numero crescente di persone. I prezzi delle case nelle principali città sono in costante aumento, mentre gli stipendi rimangono stagnanti. Questa forbice sempre più ampia ha creato una situazione in cui oltre il 28% delle famiglie italiane spende più del 40% del proprio reddito per l’abitazione.
Ma c’è un aspetto ancora più interessante emerso da recenti ricerche condotte in Europa Centrale e Sud-Orientale: esiste una domanda potenziale significativa per modelli abitativi alternativi. Secondo un rapporto pubblicato da MOBA Housing, tra il 13% e il 26% della popolazione rappresenta un gruppo target per soluzioni abitative cooperative e in affitto a prezzi accessibili.
Questo dato è particolarmente rilevante anche per l’Italia, dove l’accesso alla proprietà abitativa diventa sempre più difficile, soprattutto per giovani, famiglie monoreddito e anziani con pensioni modeste.
Il circolo vizioso del finanziamento abitativo
Nonostante questa domanda potenziale, ci troviamo di fronte a un paradosso: gli attuali strumenti di finanziamento abitativo non sono progettati per supportare modelli abitativi alternativi come il cohousing e le cooperative abitative.
Il sistema è bloccato in un circolo vizioso:
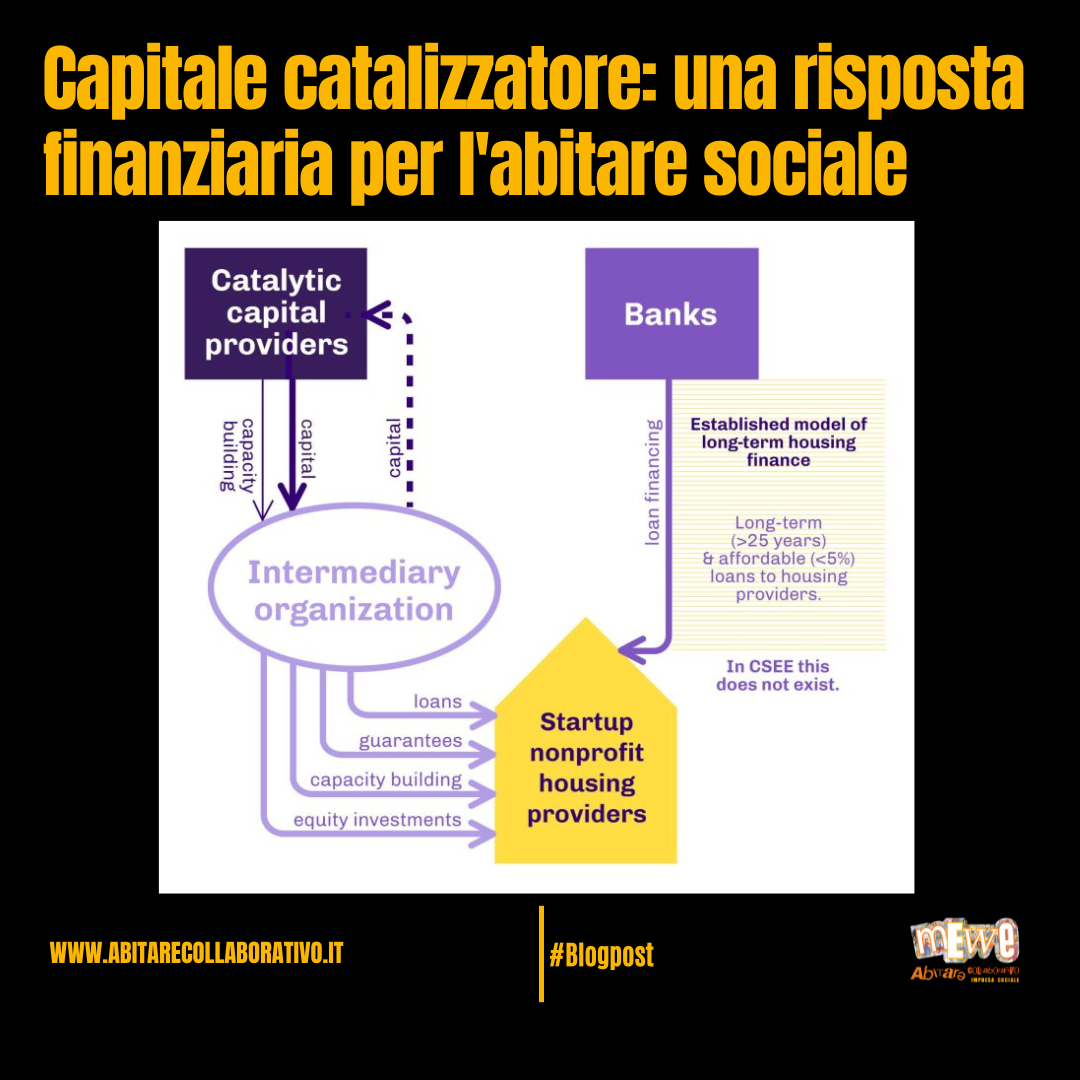
– le banche non offrono prestiti a lungo termine perché non esistono fornitori di abitazioni cooperative con esperienza significativa
– i fornitori di abitazioni cooperative non possono svilupparsi perché mancano fonti di finanziamento adeguate.
Questo stallo impedisce lo sviluppo di un settore che potrebbe rispondere alle esigenze abitative di ampie fasce della popolazione italiana.
Il capitale catalizzatore: una definizione e il suo potenziale
È qui che entra in gioco il concetto di “capitale catalizzatore”. Ma cos’è esattamente?
Gli investimenti catalizzatori sono definiti come “investimenti che sono più pazienti, tolleranti al rischio, concessivi e flessibili rispetto al capitale convenzionale”. Questa definizione, tratta dal rapporto MOBA, evidenzia come questo tipo di capitale possa fungere da ponte temporaneo per colmare il divario attuale nel panorama finanziario italiano.
A differenza del capitale tradizionale, che richiede rendimenti rapidi e certi, il capitale catalizzatore è disposto ad attendere più a lungo e ad assumersi rischi maggiori per generare non solo un ritorno economico, ma anche un impatto sociale positivo.
Come funziona nella pratica il capitale catalizzatore?
Il meccanismo è concettualmente semplice ma potente:
1. Complementarietà con i prestiti bancari: il capitale catalizzatore affianca i prestiti bancari a medio termine, coprendo una parte significativa dell’investimento iniziale necessario per progetti di abitare sociale e cohousing.
2. Effetto leva nel tempo: con il passare del tempo e la dimostrazione della sostenibilità dei progetti, i prestatori tradizionali acquisiscono fiducia nel settore e la quota di finanziamento bancario può aumentare.
3. Ruolo delle organizzazioni intermediarie: cruciale in questo meccanismo è la presenza di organizzazioni che fungono da ponte tra gli investitori e i progetti locali. Queste organizzazioni intermediarie raccolgono e strutturano il capitale e lo emettono ai beneficiari finali, supportandoli contemporaneamente nello sviluppo delle capacità necessarie per assorbire efficacemente gli investimenti.
In MeWe® abitare collaborativo abbiamo studiato a fondo queste dinamiche e siamo convinti che l’implementazione di questi meccanismi possa trasformare il panorama dell’abitare sociale in Italia.
Esempi concreti dall’Europa che possono ispirare l’Italia
Il rapporto MOBA evidenzia diverse esperienze europee che offrono spunti preziosi per il contesto italiano:
MOBA Housing SCE: un intermediario regionale
MOBA Housing SCE è una rete di iniziative cooperative abitative pionieristiche nella regione dell’Europa Centrale e Sud-Orientale. L’organizzazione è stata costituita come Società Cooperativa Europea registrata sotto la giurisdizione croata dal 2020, con membri provenienti da Croazia, Repubblica Ceca, Ungheria, Serbia e Slovenia.
Uno dei principali strumenti finanziari di MOBA è l’Acceleratore Finanziario per l’Abitare, che funziona come un quasi-fondo, raccogliendo capitale attraverso donazioni, investimenti mediante azioni e potenzialmente emettendo obbligazioni. Questo meccanismo consente alle cooperative abitative di superare l’ostacolo del finanziamento del loro investimento iniziale.
Stiftung trias: separare la proprietà del terreno da quella dell’edificio
La Stiftung trias, una fondazione tedesca, ha sviluppato un modello interessante basato sulla separazione della proprietà del terreno da quella dell’edificio. La fondazione acquista il terreno, rimuovendolo dal mercato speculativo, mentre gli edifici sono di proprietà delle entità che gestiscono i progetti abitativi, che pagano un canone regolare di locazione del terreno alla fondazione.
Questo modello, seppur più costoso nel lungo periodo (poiché il canone di locazione del terreno, adeguato all’inflazione, persiste per tutta la durata del progetto), contiene un importante elemento di solidarietà che lo rende sostenibile nel lungo termine.
Le sfide da affrontare
Naturalmente, l’implementazione di questi modelli in Italia presenta alcune sfide specifiche:
Quadro normativo
Il sistema normativo italiano potrebbe necessitare di adeguamenti per facilitare lo sviluppo di nuovi modelli abitativi. In particolare, sarebbe utile:
– definire chiaramente lo status giuridico delle cooperative abitative di nuova generazione
– prevedere incentivi fiscali per gli investimenti catalizzatori nel settore abitativo
– semplificare le procedure amministrative per i progetti di abitare sociale.
Cultura finanziaria
La tradizionale preferenza italiana per la proprietà immobiliare rappresenta una sfida culturale. È necessario:
– educare sulla validità di modelli alternativi come l’affitto a lungo termine in contesti cooperativi
– dimostrare la sostenibilità economica di questi modelli nel tempo
– costruire fiducia tra i diversi attori coinvolti.
Capacità organizzativa
Lo sviluppo di progetti di abitare sociale richiede competenze specifiche:
– formazione per i promotori locali
– supporto tecnico per la strutturazione finanziaria dei progetti
– accompagnamento nella fase di avvio e gestione.
Il ruolo di MeWe® abitare collaborativo
In questo contesto, a MeWe® abitare collaborativo ci posizioniamo come facilitatori e catalizzatori di questo cambiamento. Il nostro approccio si basa su:
1. Costruzione di coalizioni locali: lavoriamo per mettere in rete attori diversi (cittadini, amministrazioni, investitori) attorno a progetti concreti di abitare sociale.
2. Accompagnamento tecnico: offriamo supporto nella progettazione architettonica, finanziaria e sociale di interventi di cohousing e abitare collaborativo.
3. Innovazione finanziaria: esploriamo e testiamo nuovi modelli di finanziamento adattati al contesto italiano.
4. Condivisione di conoscenza: diffondiamo buone pratiche e lezioni apprese, contribuendo a costruire un ecosistema favorevole all’abitare sociale in Italia.
Verso un futuro di abitare sostenibile e inclusivo
Il momento attuale, caratterizzato da crescenti vulnerabilità economiche e sociali, rappresenta un’opportunità per costruire un nuovo segmento abitativo accessibile in Italia. Il capitale catalizzatore può giocare un ruolo fondamentale in questa trasformazione, fungendo da ponte verso un sistema abitativo più equo e sostenibile.
Come emerso dal rapporto MOBA, esiste una domanda potenziale significativa per questi modelli abitativi alternativi. La sfida ora è sviluppare gli strumenti finanziari e organizzativi adeguati per rispondere a questa domanda.
In MeWe® abitare collaborativo siamo impegnati a trasformare questa visione in realtà, lavorando con partner di diverso livello per sviluppare progetti concreti di abitare sociale e cohousing in Italia.
—
Questo articolo è basato sul rapporto “Catalytic capital investment as an enabler of affordable rental and cooperative housing” disponibile qui.